Сколько стоит ваш товар или услуга. Как считать себестоимость и не продавать в минус
Гайд для начинающих свое дело
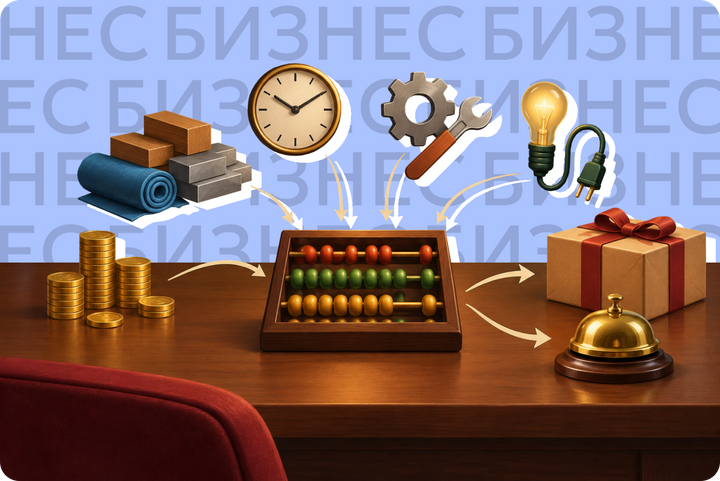
© Коллаж: «Теперь вы знаете», создано при помощи нейросети
Из чего складывается себестоимость: прямые и косвенные затраты
Себестоимость — все, что бизнес тратит, чтобы произвести и продать одну единицу товара или оказать одну услугу.
Расходы делят на две группы в зависимости от того, можно ли привязать их к конкретной единице.
-
Прямые привязываются сразу: сырье для свечи, товар от поставщика, коробка для отправки.
-
Косвенные обслуживают весь бизнес целиком, поэтому их сначала собирают за месяц, а потом раскладывают на весь объем.
Прямые и косвенные затраты: что входит в себестоимость товара
| Группа | Что входит | Как попадает в расчет |
|---|---|---|
| Прямые затраты | Закупка товара или сырья, упаковка, доставка от поставщика, сдельная оплата работников вместе со взносами | Считаются сразу на единицу |
| Косвенные затраты | Аренда, коммунальные платежи, зарплата администратора и бухгалтера, реклама, софт, связь | Сумма за месяц делится на количество единиц, проданных за месяц |
Затраты также делят на постоянные и переменные. Постоянные не зависят от объема выпуска: аренда одна и та же, производите вы 100 единиц или 500. Переменные растут вместе с объемом: больше товара — больше расходов на материалы и доставку.
Расходы, о которых забывают
Самые опасные строки — те, которые кажутся мелкими или о которых не вспоминают, потому что их списывают автоматически или платят раз в год.
-
Зарплата владельца. Если собственник сам ведет закупки или продажи, его работа тоже стоит денег. Простой тест: мысленно наймите управляющего на свое место. Если маржи не хватает на его зарплату, бизнес пока держится на вашем бесплатном труде.
-
Взносы ИП «за себя». Это фиксированный платеж, который не зависит от выручки. В 2026 году он составляет 57 390 ₽ (в 2027 — 61 154 ₽), то есть около 4 780 ₽ в месяц.
-
Комиссия за прием оплаты. С 2026 года эквайринг облагается НДС 22%: при ставке 2,5% бизнес отдает около 3,05% с каждой продажи. Компании и ИП на УСН без НДС не могут этот налог вычесть, для них это прямой рост расходов.
-
Брак, списания и возвраты. За испорченную единицу вы уже заплатили — как это учесть, покажем в примере ниже.
-
НДС поставщика. При ставке 22% входной налог принимают к вычету, и в себестоимость он не попадает. При ставках 5% и 7% на УСН вычета нет, налог остается в себестоимости. Та же ситуация у тех, кто вообще освобожден от НДС.
-
Взносы с зарплаты. Компании вне списка приоритетных отраслей с 2026 года платят 30% до предельной базы (годовой суммы выплат одному сотруднику, после которой ставка снижается) и 15,1% сверх нее. Предельная база в 2026 году — 2 979 000 рублей, поэтому для большинства сотрудников действует ставка 30% на всю зарплату.
Для торговли и продаж на маркетплейсах этот список длиннее.
Предприниматели часто забывают про потери от брака в пути, повторную логистику при возврате товара и утилизацию неликвида. Мимо расчета проходят и амортизация оборудования, плановое ТО, программы и лицензии, а также мелкая упаковка и расходники: скотч, этикетки для маркировки, зип-пакеты, наклейки. Еще одна статья — участие в обязательных акциях маркетплейсов.

Себестоимость для бухгалтерии и для цены — разные цифры
В бухучете состав себестоимости запасов задает стандарт ФСБУ 5/2019: цена поставщика, доставка и затраты на то, чтобы привести товар в пригодное состояние. Расходы на хранение туда не включают. Для отчетности это правильно, но цену товара нужно считать от полной суммы расходов, включая аренду склада, рекламу и комиссии.
Когда список расходов собран, остается свести его в одну цифру на единицу товара.


Как посчитать себестоимость товара: формула и пример с цифрами
Для товара хватает одной формулы. Прямые затраты на партию делят на количество годных единиц, косвенные расходы за месяц — на количество единиц, проданных за месяц, и складывают результаты.
Себестоимость единицы = (Прямые затраты на партию / Годные единицы в партии) + (Косвенные затраты за месяц / Единицы, проданные за месяц)
Делить именно на годные единицы нужно потому, что за брак вы уже заплатили. Если этого не сделать, себестоимость окажется заниженной примерно на процент брака.
Пример: мастерская ароматических свечей
Мастерская выпускает 1000 свечей в месяц, 3% уходит в брак. Прямые затраты на одну свечу:
Прямые затраты на единицу товара: пример расчета
| Статья | На 1 свечу, ₽ | На 1000 свечей, ₽ |
|---|---|---|
| Воск, фитиль, отдушка, стеклянный стакан | 210 | 210 000 |
| Коробка и этикетка | 35 | 35 000 |
| Сдельная оплата мастеру 60 ₽ + взносы 30% | 78 | 78 000 |
| Итого прямые | 323 | 323 000 |
Косвенные расходы за месяц:
Косвенные расходы: как разложить их на единицу товара
| Статья | За месяц, ₽ | На 1 годную свечу, ₽ |
|---|---|---|
| Аренда мастерской | 45 000 | 46,4 |
| Коммунальные платежи | 8 000 | 8,2 |
| Администратор: зарплата 50 000 ₽ + взносы 30% | 65 000 | 67 |
| Реклама | 30 000 | 30,9 |
| Бухгалтерия, софт, связь | 12 000 | 12,4 |
| Итого косвенные | 160 000 | 164,9 ≈ 165 |
Для простоты взносы считаем по общему тарифу 30%. Если ваш вид деятельности входит в перечень приоритетных отраслей, часть зарплаты сверх 1,5 МРОТ облагается по ставке 15%, и себестоимость будет немного ниже.
Допустим, все годные свечи продаются в том же месяце.
Считаем себестоимость одной свечи:
-
Годных свечей в месяц: 1000 − 3% = 970 штук.
-
Прямые затраты на годную свечу: 323 000 ₽ / 970 ≈ 333 ₽.
-
Косвенные затраты на свечу: 160 000 ₽ / 970 ≈ 165 ₽.
-
Себестоимость производства: 333 + 165 = 498 ₽.
-
Плюс эквайринг 3,05% от цены продажи 890 ₽ — еще 27 ₽. Полная себестоимость — 525 ₽.
Владелец, который считает только материалы и коробку (245 ₽), видит наценку больше 260% и спокойно дает скидку 30%. На деле с каждой свечи до налогов остается 365 ₽, а после такой скидки — около 100 ₽.
Замечание. Себестоимость единицы зависит от объема. Если в следующем месяце мастерская сделает 700 свечей вместо 1000, те же 160 000 ₽ разделятся уже на 679 годных штук. Полная себестоимость вырастет до 596 ₽ — на 71 ₽, хотя поставщики не подняли ни одной цены.

© «Теперь вы знаете» / создано при помощи нейросети
Если продажи зависят от сезона
В низкий сезон постоянные расходы остаются прежними, но делятся на меньший объем, поэтому сезонному бизнесу стоит считать себестоимость отдельно для каждого месяца.
Считать себестоимость по среднегодовому объему — значит зимой торговать в минус и не знать об этом. Сезонные расходы я разношу на период, который они обслуживают, дата оплаты тут ни при чем. Иначе один месяц выглядит убыточным, а следующий — прекрасным, хотя ничего не изменилось.

Если партии закуплены по разной цене
Когда поставщики поднимают цены, на складе часто лежат одинаковые товары из разных партий: часть куплена дешевле, часть дороже. Продав одну штуку, нужно решить, какую закупочную цену считать ее себестоимостью.
Списать такие партии в бухгалтерии можно двумя основными способами.
Допустим, на складе 50 штук по 1000 ₽ из старой партии и 50 штук по 1100 ₽ из новой, а за месяц продали 50.
-
ФИФО (от англ. first in, first out — «первым пришел, первым ушел»). Проданными считаются сначала самые старые единицы. Себестоимость продаж — 50 × 1000 = 50 000 ₽.
-
Средняя себестоимость. Цену усредняют по всему остатку: (50 000 + 55 000) / 100 = 1050 ₽ за штуку. Себестоимость продаж — 50 × 1050 = 52 500 ₽.
Для отчетности подойдет любой из них. Для прайса оба занижают реальные затраты, ведь следующая партия обойдется уже минимум в 1 100 ₽. Если считать цену от 1 000 или 1 050 ₽, товар продастся, а на новую закупку денег не хватит. Поэтому при растущих ценах наценку лучше считать от стоимости следующей закупки.
Когда пересчитывать
Пересчитывайте себестоимость каждый раз, когда:
-
поставщик прислал новый прайс или перешел на уплату НДС;
-
изменились тарифы банка, маркетплейса или службы доставки;
-
объем продаж сместился больше чем на 15–20%;
-
выросли зарплаты или взносы, например после ежегодного повышения МРОТ.
У товара главная статья расходов — закупка или сырье. В услугах основные деньги уходят на время людей, и считать его сложнее.

© «Теперь вы знаете» / создано при помощи нейросети
Себестоимость услуги: делить нужно на продаваемые часы
В услугах себестоимость почти целиком состоит из оплаты труда и накладных расходов. Поэтому главный вопрос в расчете — на какое число часов делить месячные затраты.
Чаще всего делят на норму рабочего времени. В 2026 году при 40-часовой неделе это 1972 часа, в среднем около 164 часов в месяц. Но клиент платит только за часть из них. Остальное уходит на переписку, планерки, оценку новых проектов и обучение.
Утилизация — доля рабочего времени, которую оплачивает клиент. Единой нормы нет: для специалистов, которые работают с клиентами, ориентир — 65–80%, для руководителей ниже, потому что у них больше координации и работы с командой.
Пример: студия дизайна интерьеров
В студии работают четыре дизайнера. Во сколько обходится один из них за месяц:
Из чего складывается себестоимость часа специалиста
| Статья | В месяц, ₽ | Доля в расходах |
|---|---|---|
| Зарплата дизайнера | 100 000 | 50% |
| Страховые взносы 30% | 30 000 | 15% |
| Рабочее место: доля аренды, техника, софт | 20 000 | 10% |
| Доля общих расходов: руководитель, продажи, бухгалтерия (200 000 ₽ на четверых) | 50 000 | 25% |
| Итого | 200 000 | 100% |
Теперь та же сумма, разделенная двумя способами:
Себестоимость часа: расчет по норме и по оплачиваемым часам
| На что делим | Часов в месяц | Себестоимость часа, ₽ |
|---|---|---|
| Норма рабочего времени | 164 | 1 220 |
| Оплачиваемые часы при утилизации 70% | 115 | 1 739 |
Разница — 43%. Если студия продает час работы за 2000 ₽, по первому расчету маржа выглядит как 39%, а на деле она 13%. Если дизайнер пару раз бесплатно переделает планировку, проект легко уйдет в ноль.
Если вы продаете проект, а не часы
Схема та же, только вместо месячной нормы берут часы из прошлых заказов. Допустим, студия из примера выше считает дизайн-проект квартиры площадью 60 кв. м.
-
Возьмите 3–5 похожих завершенных проектов и посчитайте, сколько часов на них ушло на самом деле, включая правки и согласования. На три последних проекта у студии ушло 85, 100 и 115 часов — в среднем 100.
-
Умножьте среднее число часов на себестоимость оплачиваемого часа: 100 × 1 739 = 173 900 ₽.
-
Добавьте прямые расходы проекта: субподряд, материалы, выезды, печать. Здесь это визуализатор на субподряде за 30 000 ₽, выезды на замер и объект за 6000 ₽ и печать альбома за 4000 ₽ — всего 40 000 ₽.
-
Заложите резерв на случай, если проект пойдет тяжелее среднего. Ориентир — разница между средним и самым долгим из прошлых проектов: 15 часов, или 15 × 1 739 = 26 085 ₽.
Себестоимость проекта — 173 900 + 40 000 = 213 900 ₽, а с резервом — около 240 000 ₽. Если студия берет за дизайн-проект 3 500 ₽ за метр, квартира 60 м² принесет 210 000 ₽. Даже обычный проект уйдет в небольшой минус, а затянувшийся принесет убыток около 30 000 ₽. Чтобы зарабатывать хотя бы 20% с цены в любом сценарии, такой проект должен стоить около 300 000 ₽, или 5000 ₽ за метр.
Когда реальная себестоимость посчитана, почти всегда хочется ее снизить. Резать стоит то, чего клиент не видит и за что не платит.
Как снизить себестоимость и не испортить качество
Начните с таблицы расходов, которую вы уже собрали: отсортируйте статьи по размеру. Обычно две-три строки дают большую часть себестоимости. В примере со свечами на сырье и стакан приходится больше 40% себестоимости, а на софт, связь и бухгалтерию — около 2,5%. Сэкономить 10% на крупной статье выгоднее, чем урезать все мелкие.
Переведите часть оплат на СБП
Комиссия за оплату через СБП для бизнеса — 0,4–0,7%, у эквайринга — 1–2,5%. К тому же операции через СБП не облагаются НДС.
При обороте 1 млн ₽ в месяц по картам со ставкой 2,5% бизнес, который не может принять НДС к вычету, отдает банку около 30 500. Через СБП по ставке 0,7% — 7000 ₽. Прием карт лучше оставить, но предложить покупателю QR-код первым.
Сравнивайте поставщиков по цене в себестоимости
Цена из прайса и ее вклад в себестоимость совпадают не всегда — это зависит от вашего налогового режима. Для компании на УСН без НДС или на ставках 5 и 7% налог поставщика — часть расходов: товар за 100 ₽ + НДС 22% обойдется в 122 ₽, и поставщик без НДС с ценой 110 ₽ окажется выгоднее. Для компании на ставке 22% тот же налог уходит в вычет, и первый вариант стоит ей 100 ₽.
Второй рычаг — фиксировать цену в договоре на квартал или полгода в обмен на гарантированный объем закупок. Когда цены производителей растут, такая договоренность экономит больше, чем разовая скидка.
Снижайте брак до того, как давать скидки
Брак незаметно удорожает каждую годную единицу. Если мастерская из примера снизит брак с 3 до 1%, себестоимость свечи опустится с 498 до 488 ₽, а из тех же материалов выйдет на 20 свечей больше — это около 17 800 ₽ дополнительной выручки в месяц.
Пересчитайте упаковку и габариты
На маркетплейсах стоимость логистики зависит от объема товара в упаковке, а за три года логистика у крупнейших площадок подорожала на 33–89%, комиссии — на 58–63%. Коробка на пару сантиметров меньше уменьшает объем, от которого площадка считает тариф, и снижает затраты на каждую отправку. То же касается доставки от поставщиков: одна крупная поставка обычно дешевле трех мелких.
Увеличьте долю оплачиваемых часов
Для услуг это главный резерв. Если студия дизайна из примера поднимет утилизацию с 70 до 80%, оплачиваемых часов станет 131 вместо 115, а себестоимость часа снизится с 1739 до 1527 ₽ — на 12%. Помогают:
-
шаблоны для типовых документов, смет и презентаций;
-
лимит бесплатных правок в договоре и оплата правок сверх него;
-
платная предпроектная оценка для крупных заказов;
-
короткий регламент внутренних встреч.
Чего не трогать. Экономия на том, за что платит клиент, обычно возвращается новыми расходами. Дешевое сырье дает больше брака и возвратов, а перегруженный специалист — больше переделок. Перед тем как урезать статью, спросите себя: заметит ли клиент разницу? Если да, ищите резерв в другом месте.